
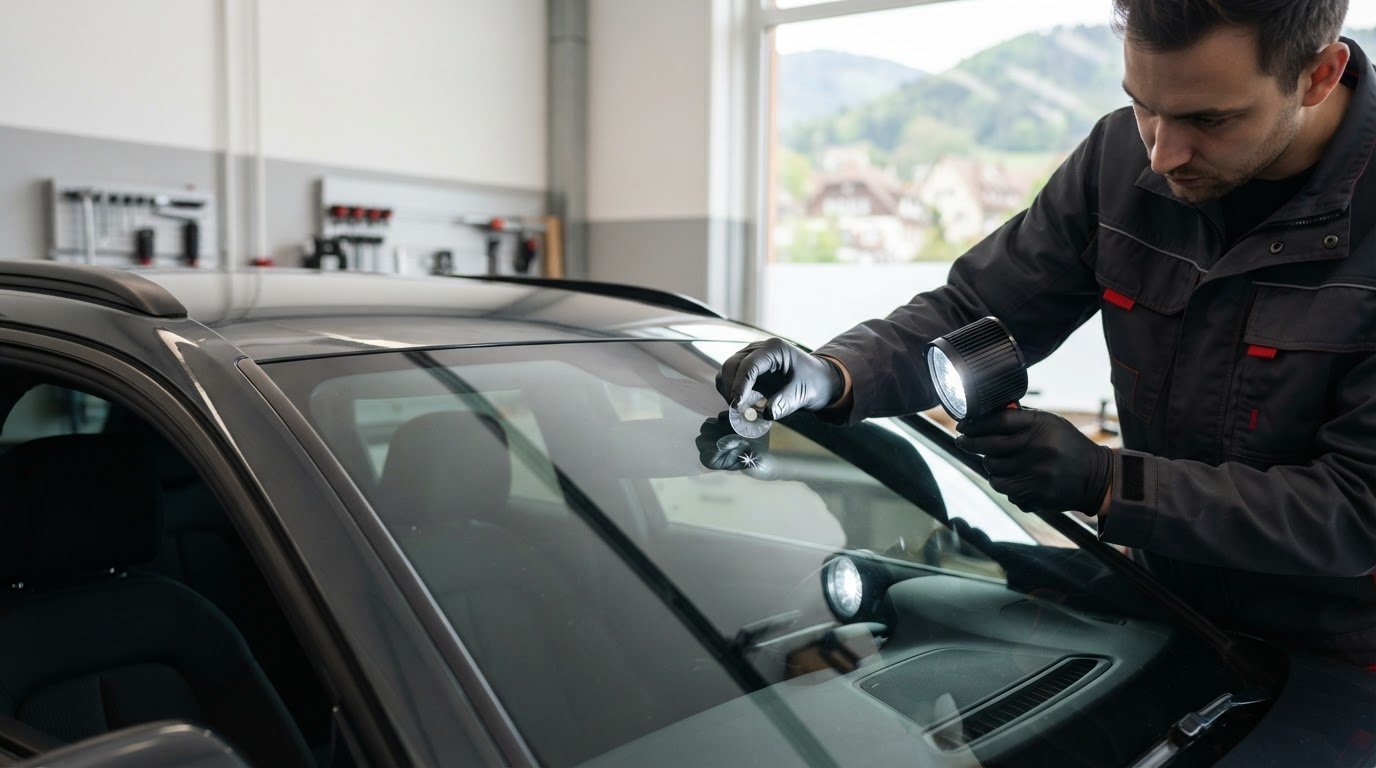
Bei der Frage „Windschutzscheibe Steinschlag Kaskoversicherung“ kommt es auf den konkreten Glasschaden und Ihren Vertrag an. Ein Steinschlag fällt üblicherweise unter den Teilkaskoschutz, auch wenn Sie eine Vollkaskoversicherung haben. Ob eine Reparatur ohne Selbstbeteiligung möglich ist oder beim Austausch Kosten für Sie bleiben, hängt jedoch von den Tarifbedingungen ab.
Vor dem nächsten Schritt sind oft drei Punkte offen: Muss der Versicherer vorab informiert werden? Ist eine Freigabe nötig? Und wirkt sich die Schadenmeldung auf Ihre Schadenfreiheitsklasse aus? Für Reparatur und Austausch können unterschiedliche Bedingungen gelten. Lassen Sie den Schaden deshalb fachgerecht beurteilen und prüfen Sie vor Beginn der Arbeiten die Vorgaben Ihres Versicherers.
In diesem Beitrag erfahren Sie, wann Teilkasko oder Vollkasko einen Steinschlagschaden übernehmen können, welche Vertragsdetails zählen und was Sie vor der Reparatur abstimmen sollten. So können Sie den geeigneten Reparaturweg ermitteln und unnötige Rückfragen vermeiden.
Wichtigste Erkenntnisse
- Bei „Windschutzscheibe Steinschlag Kaskoversicherung“ geben Ihr Tarif und der konkrete Schaden den Ausschlag, nicht allein die Bezeichnung Teilkasko oder Vollkasko.
- Prüfen Sie vorab, ob für Reparatur oder Austausch eine Selbstbeteiligung gilt und ob Ihr Versicherer eine Freigabe verlangt.
- Fotos und Angaben zum Schaden helfen bei der Vorbereitung. Sie ersetzen jedoch nicht die Schadenmeldung nach den Vorgaben Ihres Versicherers.
- Ob eine Steinschlagreparatur möglich ist oder die Scheibe ausgetauscht werden muss, lässt sich erst nach fachlicher Beurteilung entscheiden.
- In Freiburg und Umgebung kann ein Fachbetrieb den Glasschaden prüfen. Ein mobiler Vor-Ort-Service ist ebenfalls verfügbar.
Steinschlag an der Windschutzscheibe: Welche Versicherungsfrage zuerst zählt
Ob Ihre Versicherung einen Steinschlag übernimmt, entscheidet sich nicht allein an der Bezeichnung Teilkasko oder Vollkasko. Maßgeblich sind die Bedingungen Ihres Vertrags, das Schadenbild und der Reparaturweg. Prüfen Sie daher zuerst, ob Glasschäden eingeschlossen sind, welche Selbstbeteiligung gilt und ob der Versicherer einer Reparatur oder einem Austausch vorher zustimmen muss.
Mögliche Kaskodeckung bedeutet, dass ein Glasschaden je nach Tarif und Schadenfall versichert sein kann. Verbindlich ist jedoch die Prüfung Ihres Vertrags durch den Versicherer. Eine allgemeine Information zur „Windschutzscheibe Steinschlag Kaskoversicherung“ ersetzt keine individuelle Deckungszusage.
Was bedeutet Kaskoversicherung bei einem Glasschaden?
Die Teilkasko kann Schäden an der Fahrzeugverglasung einschließen. Ein klassischer Steinschlag wird üblicherweise der Teilkasko zugeordnet, auch wenn ein Vollkaskovertrag besteht. Die Vollkasko kann Teilkaskoleistungen enthalten. Welche Leistungen und Ausnahmen für Sie gelten, steht in den jeweiligen Vertragsbedingungen. Eine grundlegende Übersicht zu den Unterschieden bietet die Kaskoversicherung.
Ein Einschlag oder Riss in der Scheibe ist von Schäden an Lack oder Karosserie zu unterscheiden. Diese können andere Versicherungsfragen aufwerfen. Sind neben dem Glasschaden weitere Schäden entstanden, schildern Sie dem Versicherer beide Sachverhalte getrennt.
Welche Angaben helfen bei der ersten Einordnung?
Halten Sie Versicherungsschein und Versicherungsbedingungen bereit. Suchen Sie gezielt nach Regelungen zu Glasbruch, Selbstbeteiligung, Werkstattbindung und Schadenmeldung. Notieren Sie außerdem, wann Sie den Schaden bemerkt haben, wo sich die Einschlagstelle befindet und wie groß sie ungefähr ist. So können Sie das Gespräch mit dem Versicherer konkret führen. Diese Angaben ersetzen jedoch keine vollständige Schadenmeldung.
- Vertrag prüfen: Ist Glasbruch eingeschlossen, und welche Selbstbeteiligung gilt?
- Werkstattregelung lesen: Gibt es Vorgaben zur Wahl des Reparaturbetriebs?
- Schaden beschreiben: Halten Sie Position, ungefähre Größe und Zeitpunkt fest.
Ist unklar, ob eine Freigabe nötig ist oder welche Kostenregelung gilt, kontaktieren Sie den Versicherer, bevor Sie kostenpflichtige Arbeiten beauftragen. Lassen Sie den Glasschaden fachlich beurteilen, bevor Sie sich auf Reparatur oder Austausch festlegen. Damit können Sie dem Versicherer den geplanten Reparaturweg nennen und gezielt nach den dafür geltenden Bedingungen fragen.
Teilkasko oder Vollkasko: Wann kann die Windschutzscheibe versichert sein?
Ein Steinschlag in der Windschutzscheibe kann ein Teilkaskoschaden sein. Trotzdem zahlt nicht automatisch jeder Tarif, und Reparatur und Austausch müssen nicht gleich behandelt werden. Eine Vollkaskopolice kann die vereinbarte Teilkaskodeckung einschließen. Entscheidend bleibt, welche Schäden versichert sind und welche Bedingungen in Ihrem Vertrag stehen.
Wenn Sie zur „Windschutzscheibe Steinschlag Kaskoversicherung“ recherchieren, trennen Sie drei Fragen: Besteht Versicherungsschutz? Wie groß und wo liegt der Schaden? Welcher Reparaturweg ist fachlich geeignet? Ein größerer Schaden bedeutet nicht automatisch, dass der Versicherer leistet. Umgekehrt sagt eine mögliche Deckung noch nicht aus, ob die Scheibe repariert werden kann oder ersetzt werden muss.
- Teilkasko: Glasschäden können eingeschlossen sein. Prüfen Sie, ob Ihr Tarif Glasbruch abdeckt und ob eine Selbstbeteiligung gilt.
- Vollkasko: Der Vertrag kann die vereinbarte Teilkaskodeckung enthalten. Maßgeblich sind die Leistungen und Ausschlüsse in Ihren Bedingungen.
Was sollte ich in den Versicherungsbedingungen nachlesen?
Suchen Sie nach den Begriffen Glasbruch, Selbstbeteiligung, Werkstattbindung und Schadenmeldung. Prüfen Sie auch, ob Reparatur und Scheibenaustausch unterschiedlich geregelt sind. Je nach Vertrag können Vorgaben zur Kostenbeteiligung oder zur Wahl des Betriebs abweichen. Ist eine Klausel unklar, bitten Sie Ihren Versicherer um Auskunft zu Ihrem Schaden und dem geplanten Vorgehen.
Gilt der Schutz bei jedem Steinschlag automatisch?
Nein. Tarif, Ausschlüsse und Umstände des Schadens können die Entscheidung beeinflussen. Ein sichtbarer Einschlag kann sich zu einem Riss ausweiten. Außerdem lässt sich anhand eines Fotos nicht immer sicher beurteilen, wie weit die Scheibe beschädigt ist. Beschreiben Sie den Schaden möglichst genau und lassen Sie ihn fachlich prüfen, bevor Sie den Reparaturweg festlegen. Die verbindliche Deckungsentscheidung trifft der Versicherer anhand des Vertrags und der gemeldeten Umstände.
Fragen Sie vor einer Beauftragung, ob eine Schadenmeldung oder Freigabe nötig ist und welche Werkstattregelung gilt. Anschließend kann eine fachliche Prüfung klären, ob eine Steinschlagreparatur infrage kommt oder ein Austausch erforderlich ist. Für eine fachliche Beurteilung des Glasschadens ist ein auf Fahrzeugverglasung spezialisierter Betrieb ein passender Ansprechpartner.
Selbstbeteiligung und Reparatur: Was beeinflusst die Abwicklung?
Selbstbeteiligung, Schadenhöhe und Reparaturweg sind unterschiedliche Punkte. Die Selbstbeteiligung bestimmt, welchen Anteil Sie laut Vertrag selbst tragen. Die Schadenhöhe beschreibt den Umfang der erforderlichen Arbeit. Erst eine fachliche Prüfung zeigt, ob eine Steinschlagreparatur möglich ist oder die Windschutzscheibe ausgetauscht werden muss. Ein größer wirkender Schaden lässt daher nicht automatisch auf eine bestimmte Versicherungsleistung schließen.
Bei der Frage „Windschutzscheibe Steinschlag Kaskoversicherung“ sollten Sie neben dem Reparaturweg auch die Abwicklung im Tarif klären. Nach den vorliegenden Versicherungsinformationen übernehmen viele Teilkaskotarife eine geeignete Reparatur ohne Selbstbeteiligung. Ist ein Austausch nötig, kann die vereinbarte Selbstbeteiligung anfallen. Das gilt nicht pauschal für jeden Vertrag. Prüfen Sie die Bedingungen und lassen Sie sich die Kostenregelung für Ihren Schaden vom Versicherer bestätigen.
Wann kommt eine Reparatur statt Austausch infrage?
Ob sich ein Steinschlag reparieren lässt, hängt unter anderem von seiner Position, Ausdehnung und Tiefe ab. Auch die Sicht des Fahrers und sicherheitsrelevante Bereiche der Scheibe müssen berücksichtigt werden. Ein einzelner Größenwert reicht nicht für eine verlässliche Entscheidung. Lassen Sie den Schaden von einem Fachbetrieb beurteilen, bevor Sie mit einer Reparatur rechnen oder einen Austausch beauftragen.
Die fachliche Einschätzung beantwortet eine andere Frage als die Versicherung: Der Betrieb beurteilt den geeigneten Reparaturweg, der Versicherer entscheidet anhand der Vertragsbedingungen über die Deckung. Stimmen Sie beides ab, bevor die Arbeit beginnt.
Wie wirken Selbstbeteiligung und mögliche Vertragsfolgen?
Lesen Sie im Vertrag nach, ob und in welcher Höhe eine Selbstbeteiligung gilt. Fragen Sie außerdem, ob Reparatur und Austausch unterschiedlich behandelt werden. Wird ein Glasschaden über die Teilkasko reguliert, bleibt die Schadenfreiheitsklasse üblicherweise unberührt, denn die Teilkasko verwendet kein Schadenfreiheitsklassensystem. Das gilt nicht automatisch für zusätzliche Schäden, die über die Vollkasko abgewickelt werden könnten.
- Vor der Beauftragung: Klären Sie mit dem Versicherer Selbstbeteiligung, Freigabe und mögliche Auswirkungen auf Ihren Vertrag.
- Vor der Reparaturentscheidung: Lassen Sie Position, Ausdehnung und Beschädigungstiefe fachlich prüfen.
- Bei mehreren Schäden: Fragen Sie nach, welcher Vertragsteil für welchen Schaden herangezogen würde.
So vermeiden Sie, eine fachliche Empfehlung mit einer Deckungszusage zu verwechseln. Lassen Sie sich die Versicherungsfolgen für Ihren Tarif bestätigen. Entscheiden Sie anschließend anhand der Schadenbeurteilung über Reparatur oder Austausch.
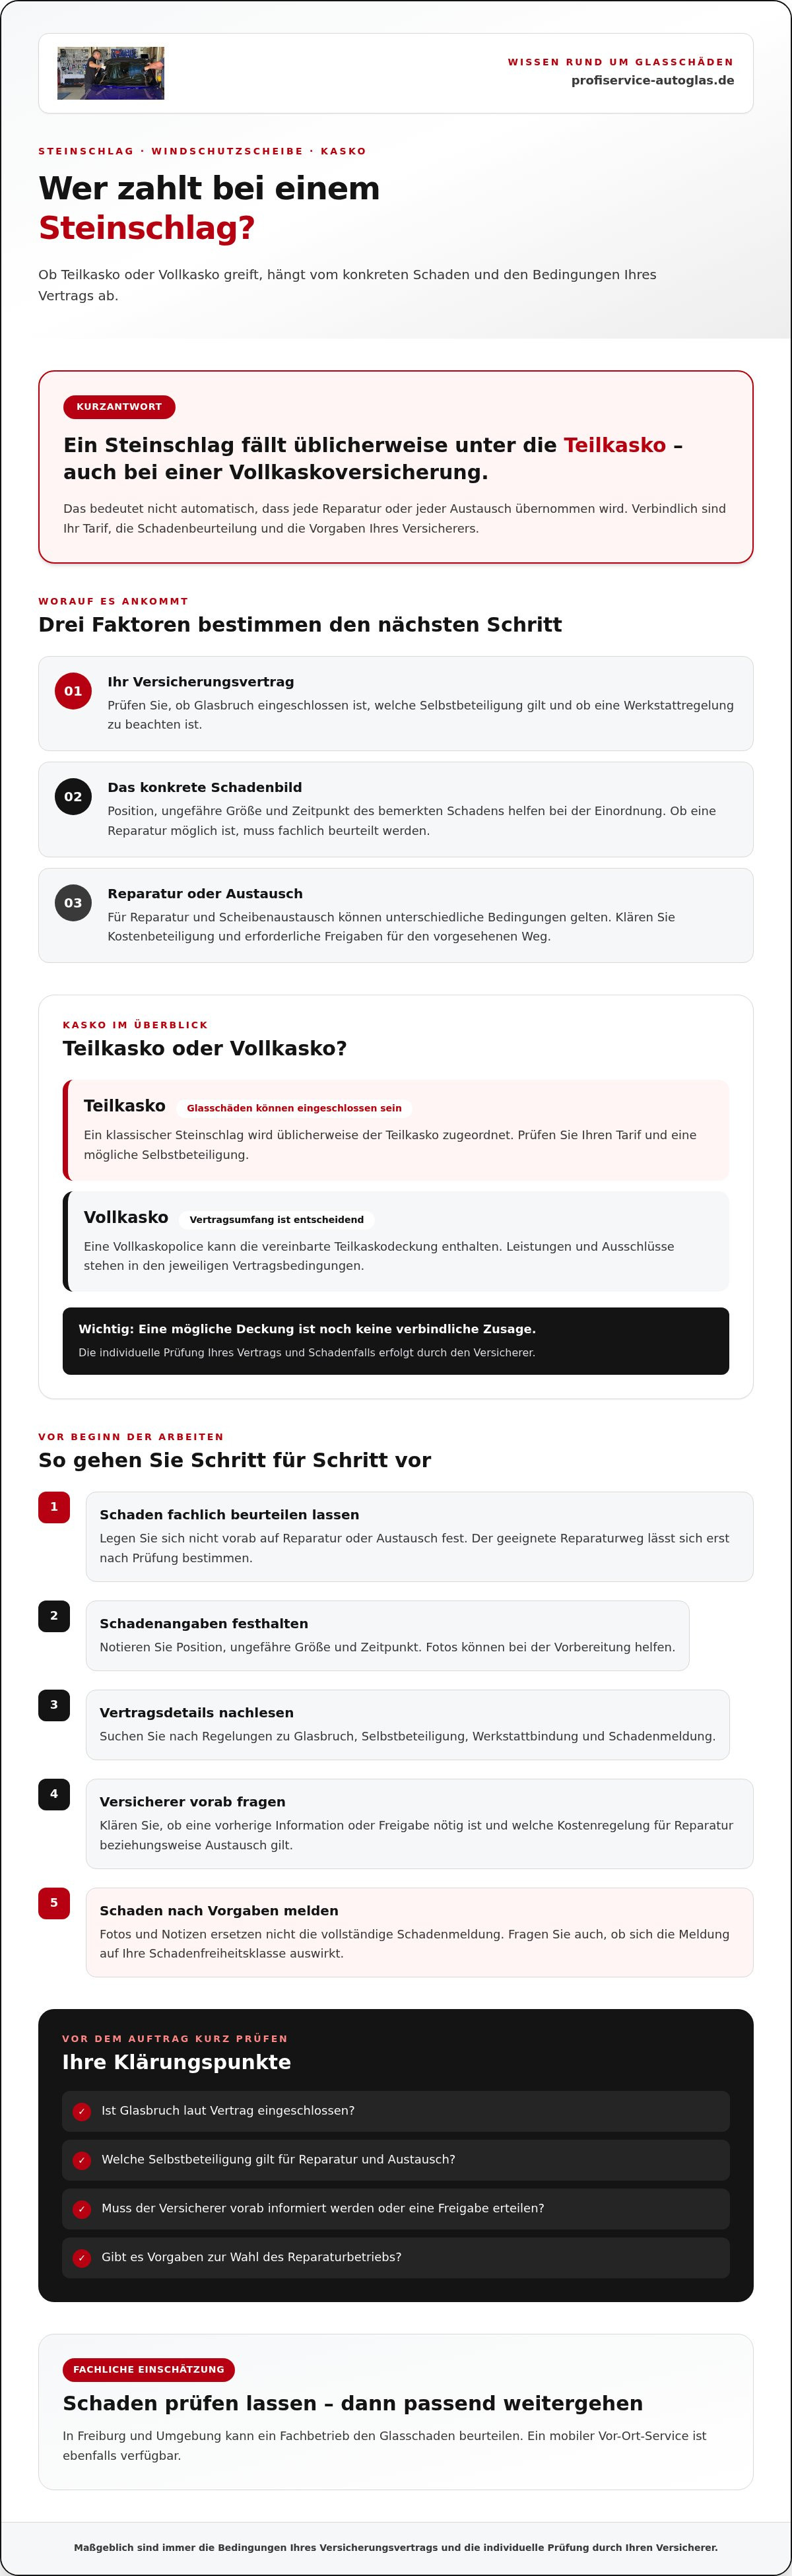
Steinschlag mit der Kaskoversicherung klären: Diese Schritte helfen
Ein klarer Ablauf schafft Orientierung, bevor Sie Reparatur oder Austausch beauftragen. Die Vorgaben unterscheiden sich je nach Versicherer und Vertrag. Nutzen Sie Fotos und Notizen daher als Vorbereitung, nicht als Ersatz für die Schadenmeldung. Bei der Frage „Windschutzscheibe Steinschlag Kaskoversicherung“ zählt die Bestätigung Ihres Versicherers für den konkreten Schaden.
- Schaden dokumentieren: Fotografieren Sie die Einschlagstelle und die gesamte Windschutzscheibe, sofern das sicher möglich ist. Machen Sie die Aufnahmen nur, wenn das Fahrzeug sicher steht. Notieren Sie, wann Sie den Schaden bemerkt haben und wo er sich auf der Scheibe befindet.
- Vertragsdaten bereitlegen: Halten Sie Versicherungsschein, Kennzeichen und Versicherungsdaten bereit. Eine kurze, sachliche Beschreibung des Schadens erleichtert die Rückfrage.
- Versicherer kontaktieren: Fragen Sie, ob Sie den Schaden vorab melden müssen, welche Unterlagen erforderlich sind und ob eine schriftliche Freigabe nötig ist. Lassen Sie sich gegebenenfalls eine Schadenfallnummer und den nächsten Schritt nennen.
- Reparaturweg abstimmen: Prüfen Sie, ob eine Werkstattbindung gilt und wie Reparatur oder Austausch abzuwickeln sind. Beauftragen Sie keine kostenpflichtige Arbeit, bevor geklärt ist, ob der Versicherer eine bestimmte Werkstatt oder vorherige Zustimmung verlangt.
Welche Informationen sollte ich bereithalten?
Für das erste Gespräch genügen zunächst Ihre Versicherungsdaten, das Kennzeichen, der ungefähre Schadenzeitpunkt und eine kurze Beschreibung. Fotos können die Position und sichtbare Ausdehnung dokumentieren. Sie zeigen aber nicht sicher, wie tief die Scheibe beschädigt ist oder welcher Reparaturweg infrage kommt. Teilen Sie dem Versicherer mit, wenn sich der Schaden verändert oder ein Riss sichtbar wird.
Was ist vor Reparatur oder Austausch abzustimmen?
Fragen Sie konkret nach Meldepflicht, Freigabe, möglicher Werkstattbindung und dem vorgesehenen Abrechnungsweg. Verlassen Sie sich nicht auf eine allgemeine Aussage zur Teilkasko. Entscheidend sind Ihr Tarif und die Umstände des Schadens. Lassen Sie sich bestätigen, ob die Auskunft auch für den geplanten Reparaturweg gilt. Prüfen Sie die Bedingungen erneut, wenn Sie Ihren Vertrag wechseln oder sich Tarifregelungen ändern, auch mit Blick auf den aktuellen Stand 2026.
Die Abstimmung mit dem Versicherer und die technische Beurteilung sind getrennte Schritte. Ein Fachbetrieb für Fahrzeugverglasung kann den Schaden prüfen und einschätzen, ob eine Steinschlagreparatur oder ein Austausch infrage kommt. Für eine fachliche Prüfung Ihres Windschutzscheibenschadens können Sie AUTOGLAS Profiservice in Freiburg kontaktieren. Versicherungsfreigabe und Vertragsbedingungen klären Sie weiterhin direkt mit Ihrem Versicherer.
Windschutzscheibenschaden in Freiburg: Fachlich prüfen und passend weitergehen
Wenn Sie Deckung und mögliche Selbstbeteiligung mit Ihrem Versicherer geklärt haben, folgt die technische Einschätzung. Erst die Prüfung des konkreten Glasschadens zeigt, ob eine Steinschlagreparatur infrage kommt oder die Windschutzscheibe ausgetauscht werden muss. Versicherungsschutz und Reparaturfähigkeit sind unterschiedliche Fragen: Der Versicherer beurteilt die Leistung nach Ihrem Vertrag, der Fachbetrieb den Zustand der Scheibe und den geeigneten Reparaturweg.
Welche Unterstützung kann ein Autoglas-Fachbetrieb bieten?
AUTOGLAS Profiservice ist ein inhabergeführter Fachbetrieb in Freiburg im Breisgau, spezialisiert auf Steinschlagreparaturen und den Austausch von Windschutzscheiben. Bei der fachlichen Beurteilung werden unter anderem Lage und Ausdehnung des Schadens betrachtet. Daraus ergibt sich, welcher Reparaturweg geprüft werden sollte. Ob eine Reparatur oder ein Austausch möglich ist, lässt sich nicht allein anhand Ihrer Beschreibung verbindlich zusagen.
Halten Sie für die Terminabsprache nach Möglichkeit den Versicherungsschein, eine vorhandene Schadenfallnummer und die Auskunft des Versicherers zu Freigabe oder Werkstattbindung bereit. Fragen Sie vorab, welche Informationen für die Beurteilung benötigt werden. Die Versicherungsbedingungen und die Kostenübernahme klären Sie weiterhin direkt mit Ihrem Versicherer. Eine direkte Abrechnung oder Kostenübernahme durch den Fachbetrieb sollten Sie nicht voraussetzen.
Für Kundinnen und Kunden in Freiburg und der umliegenden Region ist ein mobiler Vor-Ort-Service verfügbar. Klären Sie vor der Vereinbarung, ob Ihr genauer Standort im Einsatzgebiet liegt. Das kann praktisch sein, wenn sich der Schaden nicht ohne Weiteres an einem anderen Ort beurteilen lässt.
Wie geht es nach der Versicherungsprüfung weiter?
Haben Sie Deckung, mögliche Selbstbeteiligung und erforderliche Freigaben geklärt, lassen Sie den Glasschaden fachlich beurteilen. Das ist besonders sinnvoll, wenn sich ein Riss ausbreitet oder sich der Zustand der Scheibe verändert. Eine zeitnahe Einschätzung schafft Klarheit über den möglichen Reparaturweg, ohne der Entscheidung des Versicherers vorzugreifen.
Gehen Sie Schritt für Schritt vor: Halten Sie die Auskunft des Versicherers und die Vertragsvorgaben bereit, lassen Sie den Schaden durch einen Fachbetrieb prüfen und stimmen Sie danach den nächsten Schritt ab. Für eine fachliche Einschätzung in Freiburg können Sie AUTOGLAS Profiservice kontaktieren.
Jetzt den passenden nächsten Schritt gehen
Ob die Kaskoversicherung einen Steinschlag übernimmt, hängt von Ihrem Vertrag, dem Schadenbild und dem abgestimmten Reparaturweg ab. Prüfen Sie Ihre Bedingungen und klären Sie mit dem Versicherer, ob eine Meldung oder Freigabe nötig ist und welche Selbstbeteiligung gilt. Eine fachliche Beurteilung zeigt anschließend, ob eine Reparatur infrage kommt oder die Windschutzscheibe ausgetauscht werden sollte.
Bei der Suche nach „Windschutzscheibe Steinschlag Kaskoversicherung“ zählt also nicht nur die Versicherungsart. Betrachten Sie die technische Entscheidung und die Kostenfrage getrennt. So können Sie die nächsten Schritte gezielt abstimmen und unnötige Unsicherheit vermeiden.
AUTOGLAS Profiservice ist ein inhabergeführter Fachbetrieb in Freiburg für Steinschlagreparaturen und den Austausch von Windschutzscheiben. In Freiburg und der umliegenden Region steht zudem ein mobiler Vor-Ort-Service zur Verfügung. Lassen Sie Ihren Windschutzscheibenschaden fachlich einschätzen, damit Sie wissen, welcher Reparaturweg infrage kommt. Mit einer klaren Beurteilung und abgestimmten Versicherungsfragen lässt sich der Schaden umsichtig angehen.
Häufige Fragen zum Steinschlag und zur Kaskoversicherung
Zahlt die Teilkasko einen Steinschlag in der Windschutzscheibe?
Ja, ein Steinschlag kann über die Teilkasko versichert sein, sofern Ihr Tarif Glasschäden einschließt. Ob Reparatur oder Austausch übernommen wird und ob eine Selbstbeteiligung anfällt, hängt von den Vertragsbedingungen und dem konkreten Schaden ab. Bei „Windschutzscheibe Steinschlag Kaskoversicherung“ gibt es daher keine pauschale Zusage. Prüfen Sie Ihre Versicherungsunterlagen und lassen Sie sich die Deckung für Ihren Schaden vom Versicherer bestätigen.
Übernimmt die Vollkaskoversicherung einen Steinschlagschaden?
Ein gewöhnlicher Steinschlag wird üblicherweise über den Teilkaskoschutz abgewickelt, auch wenn Sie eine Vollkaskoversicherung haben. Eine Vollkaskopolice kann die vereinbarte Teilkaskodeckung enthalten. Der genaue Leistungsumfang richtet sich nach Ihrem Vertrag. Fragen Sie Ihren Versicherer, welcher Vertragsteil für den Glasschaden zuständig ist und ob vor Reparatur oder Austausch eine Meldung oder Freigabe nötig ist.
Muss ich bei einem Steinschlag eine Selbstbeteiligung zahlen?
Das hängt von Ihrem Tarif und davon ab, ob die Scheibe repariert oder ausgetauscht wird. Bei einer geeigneten Steinschlagreparatur verzichten viele Teilkaskotarife auf die Selbstbeteiligung. Beim Austausch kann die vereinbarte Beteiligung anfallen. Verlassen Sie sich nicht auf allgemeine Angaben: Prüfen Sie die Vertragsbedingungen und fragen Sie Ihren Versicherer, welche Kostenregelung für Ihren Schaden gilt.
Kann ich einen Steinschlag ohne Meldung an die Versicherung reparieren lassen?
Das ist möglich, wenn Sie die Reparatur selbst bezahlen möchten und Ihr Vertrag keine vorherige Abstimmung verlangt. Möchten Sie Versicherungsschutz nutzen, klären Sie vor der Beauftragung, ob eine Schadenmeldung, Freigabe oder bestimmte Werkstatt erforderlich ist. Auch eine Werkstattbindung kann die Wahl des Betriebs beeinflussen. Fragen Sie Ihren Versicherer nach dem vorgesehenen Ablauf, bevor Sie kostenpflichtige Arbeiten beauftragen.
Wird meine Schadenfreiheitsklasse nach einem Steinschlag zurückgestuft?
Ein Glasschaden, der über die Teilkasko reguliert wird, führt üblicherweise nicht zu einer Rückstufung der Schadenfreiheitsklasse, da die Teilkasko kein Schadenfreiheitsklassensystem verwendet. Anders kann es sein, wenn zusätzliche Schäden über die Vollkasko abgerechnet werden. Fragen Sie Ihren Versicherer, welche Folgen die Meldung für Ihren Tarif hat und ob neben dem Glasschaden weitere Fahrzeugschäden berücksichtigt werden.
Soll ich einen Steinschlag reparieren lassen oder die Windschutzscheibe austauschen?
Das entscheidet sich nach einer fachlichen Prüfung, nicht allein nach einem Foto oder einem pauschalen Größenwert. Position, Ausdehnung und Tiefe des Schadens spielen ebenso eine Rolle wie die Sicht des Fahrers und sicherheitsrelevante Bereiche. Ein Fachbetrieb kann beurteilen, ob eine Steinschlagreparatur möglich ist oder ein Austausch geprüft werden sollte. In Freiburg bietet AUTOGLAS Profiservice beide Leistungen für Windschutzscheiben an.
Was sollte ich nach einem Steinschlag für die Kaskoversicherung tun?
Dokumentieren Sie den Schaden mit Fotos, wenn das gefahrlos möglich ist, und notieren Sie den ungefähren Zeitpunkt sowie die Schadenstelle. Halten Sie Kennzeichen und Versicherungsdaten bereit. Fragen Sie den Versicherer, ob eine Meldung oder Freigabe erforderlich ist, welche Unterlagen benötigt werden und ob eine Werkstattbindung gilt. Anschließend kann ein Fachbetrieb den Glasschaden beurteilen. In Freiburg und Umgebung steht dafür auch ein mobiler Vor-Ort-Service zur Verfügung.